Annonce – sponsoreret indhold.
Legitimation ved boliglån er et lovkrav og ikke tegn på, at banken eller realkreditinstituttet mistænker dig for noget. Hvidvaskloven pålægger finansielle virksomheder at kende deres kunder, før de udbetaler et lån. Derfor beder de om pas eller kørekort, og derfor vil de gerne vide, hvor din udbetaling kommer fra. Det er en standardprocedure, som alle boligkøbere møder, og den er hurtigt overstået, hvis du har papirerne klar.
Hvidvaskloven bag kravet om legitimation ved boliglån
Reglerne findes i hvidvaskloven (lov om forebyggende foranstaltninger mod hvidvask og finansiering af terrorisme), som bygger på EU-regler. Formålet er at forhindre, at penge fra kriminalitet bliver “vasket rene” gennem legitime køb. En bolig er et oplagt sted at placere store beløb, fordi værdierne er høje, og handlen ser helt almindelig ud udefra. Derfor er banker, realkreditinstitutter, ejendomsmæglere, advokater og revisorer omfattet af loven.
Kernen i loven er kundekendskab, på engelsk KYC (Know Your Customer). Virksomheden skal blandt andet:
- Identificere dig og kontrollere, at du er den, du udgiver dig for at være.
- Forstå formålet med forretningsforholdet, her at du køber eller renoverer en bolig.
- Vurdere risikoen ved dig som kunde, herunder om du er en politisk eksponeret person (PEP), eller om du optræder på sanktionslister.
- Dokumentere alt sammen, så det kan kontrolleres bagefter af tilsynsmyndighederne. For bankerne er det Finanstilsynet.
Virksomheden kan ikke vælge det fra. Hvis den ikke kan gennemføre kundekendskabet, må den ikke oprette kundeforholdet eller udbetale lånet. Det forklarer, hvorfor rådgiveren kan virke stædig, når et dokument mangler: hun har ikke lov til at springe over, hvor gærdet er lavest. Mange banker, revisorer og rådgivere bruger i dag digitale løsninger som ePact KYC til at tage ID-verifikation med MitID og kontrol mod PEP- og sanktionsdatabaser, så tjekket bliver gennemført sikkert og med et revisionsspor uden at forsinke din handel.
Hvad skal du som boligkøber konkret aflevere?
Kravene varierer lidt fra institut til institut, men en typisk boligkøber bliver bedt om følgende:
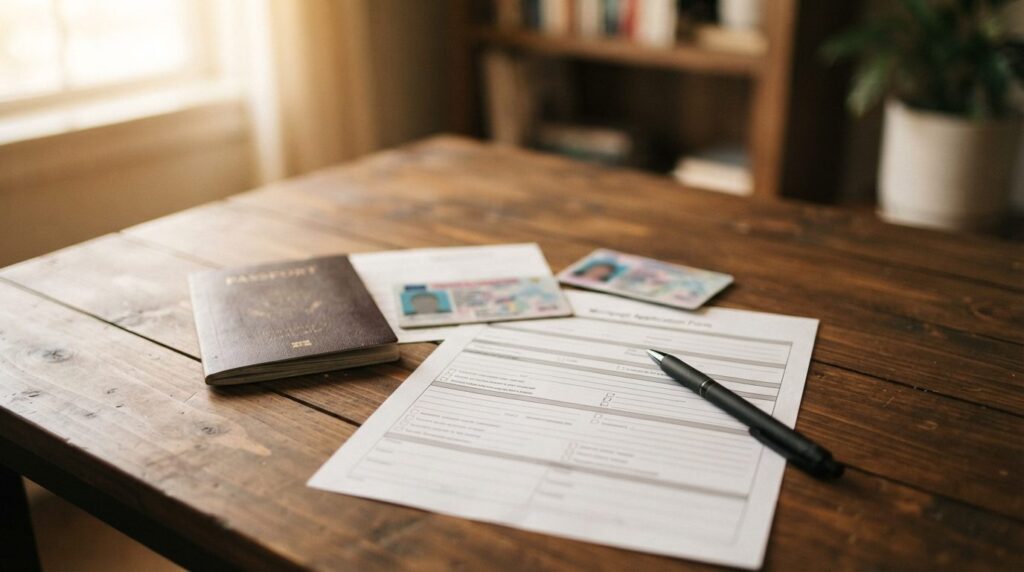
- Gyldigt billedlegitimation: pas eller kørekort. Mange steder kan du i stedet verificere dig digitalt med MitID.
- CPR-nummer og adresse: ofte dokumenteret via sundhedskort eller MitID. Sundhedskortet har intet billede og kan derfor ikke stå alene som legitimation.
- Indkomstdokumentation: lønsedler, seneste årsopgørelse og eventuelt kontoudtog. Det bruges til både kreditvurdering og kundekendskab.
- Dokumentation for egen udbetaling: kontoudtog, depotoversigt eller slutseddel fra salget af din tidligere bolig.
- Oplysninger om gave eller arv: gaveerklæring, arvedokumentation eller boopgørelse, hvis en del af pengene stammer herfra.
Køber du sammen med en partner, skal begge dokumentere sig. Køber du gennem et selskab eller en holdingstruktur, skal virksomheden også kunne identificere selskabets reelle ejere, og så er dokumentlisten længere.
Hvorfor skal pengenes oprindelse kunne dokumenteres?
Mange boligkøbere er mere overraskede over spørgsmålet “Hvor kommer pengene fra?” end over kravet om pas. Men pengenes oprindelse er netop det, hvidvasklovgivningen handler om. Identiteten fortæller, hvem du er. Pengenes kilde fortæller, om beløbet passer til dit liv og din økonomi.
Typiske kilder er:
- Opsparing: vis kontoudtog, der kan følge opbygningen over tid. En pludselig, stor indsættelse uden forklaring er det, der udløser opfølgende spørgsmål.
- Gave fra familie: kræver typisk en underskrevet gaveerklæring og dokumentation for, at pengene faktisk er overført. Gaver kan være afgiftspligtige over et vist beløb, så tjek reglerne hos Skattestyrelsen.
- Arv: dokumenteres med skifteretsattest, boopgørelse eller lignende.
- Salg af tidligere bolig eller aktier: dokumenteres med slutseddel, handelsaftale eller depotudtog.
Den hyppigste fejl er at overføre penge fra en families konto til sin egen kort før handlen uden at have en forklaring parat. Det ser ikke mistænkeligt ud for den, der kender historien, men banken kender den ikke. Skriv derfor en kort forklaring, og gem bilagene, så du ikke skal lede efter dem midt i processen.
Hvordan foregår selve tjekket i praksis?
Forløbet er ret ensartet. Du får typisk en anmodning fra din rådgiver, enten ved et møde eller digitalt. Herefter sker følgende:
- ID-kontrol: Du fremviser legitimation eller logger ind med MitID, så identiteten kan verificeres.
- Screening: Virksomheden kontrollerer dig mod PEP- og sanktionslister. For langt de fleste er resultatet ukompliceret.
- Risikovurdering: Ud fra dine oplysninger vurderes det, om du er en lav-, mellem- eller højrisikokunde. En lønmodtager, der køber bolig for opsparede midler og et lån, er typisk ukompliceret.
- Opfølgning ved behov: Hvis noget ikke hænger sammen, f.eks. en stor uforklaret indbetaling, beder rådgiveren om mere dokumentation.
- Dokumentation: Virksomheden gemmer resultatet, så tilsynet kan kontrollere, at proceduren er fulgt.
Bliver du bedt om flere papirer, er det sjældent en anklage. Rådgiveren er forpligtet til at stille spørgsmålene, og du hjælper processen bedst ved at svare konkret og hurtigt.
Hvordan har digitalisering gjort KYC hurtigere?
Tidligere betød KYC ofte fysisk fremmøde, kopier af pas og papirer, der skulle sendes frem og tilbage. I dag foregår meget af det digitalt. MitID gør det muligt at verificere identiteten uden at møde op. Digitale KYC-værktøjer samler ID-tjek, PEP- og sanktionskontrol, risikovurdering og dokumentation ét sted. Løsninger som ePact er desuden målrettet revisions- og bogholderivirksomheder, som også har kundekendskabspligter. Det er dermed ikke kun banken, der arbejder digitalt.
For dig som kunde betyder det færre afhentninger og mindre ventetid. For virksomheden betyder det, at fejl og huller bliver opdaget tidligt, og at dokumentationen er samlet, hvis Finanstilsynet eller en anden myndighed beder om den. Forsinkelser i boligkøb skyldes sjældent selve ID-tjekket. De skyldes oftere, at kunden først finder papirerne frem, når banken spørger.
Hvad kan du have klar på forhånd for at undgå forsinkelser?
Gå gennem denne liste, før du kontakter banken eller realkreditinstituttet:
- Gyldigt pas eller kørekort, og tjek udløbsdatoen.
- MitID installeret og fungerende på din telefon.
- De seneste lønsedler og din seneste årsopgørelse.
- Kontoudtog, der viser, hvor din udbetaling står i dag og hvordan den er opbygget.
- Gaveerklæring eller arvedokumenter, hvis familie hjælper med økonomien.
- Slutseddel fra salget af din nuværende bolig, hvis du har en.
- En kort, skriftlig forklaring på eventuelle usædvanlige større indbetalinger.
Er du helt i starten af dit boligkøb, kan du læse mere om rækkefølgen af de enkelte trin i vores guide Boligmarkedet forklaret: Hvad skal du vide før du køber. Har du konkrete tvivlsspørgsmål om gaver, arv eller beskatning, så kontakt din bank, en revisor eller Skattestyrelsen, da reglerne afhænger af din situation.
Identitetstjekket er altså en normal del af boligfinansiering. Når du forstår, hvorfor loven kræver det, og har papirerne klar, bliver det en formalitet, der sjældent fylder meget i forløbet.